¿Cómo checar mi Buró de Crédito gratis y seguro? Esta es la pregunta que miles de mexicanos se hacen cada mes para proteger su salud financiera y planificar su futuro económico. Contrario a la creencia popular, estar en el Buró no es una sentencia negativa; de hecho, es la llave para acceder a mejores productos bancarios si mantienes un historial positivo. En 2026, obtener este documento es un proceso sencillo que puedes realizar desde tu celular o computadora sin gastar un solo peso, siempre y cuando sepas a dónde dirigirte.
Conocer tu situación crediticia es el primer paso para detectar posibles errores, prevenir el robo de identidad y asegurarte de que tu puntaje sea el adecuado para solicitar una hipoteca, un auto o un crédito personal.
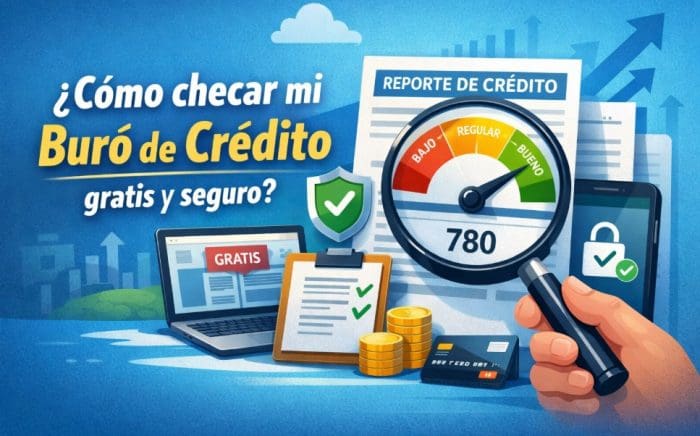
Pasos para consultar tu Buró de Crédito gratis
Por ley, todas las Sociedades de Información Crediticia (SIC) en México están obligadas a entregarte un Reporte de Crédito Especial de forma gratuita una vez cada 12 meses. Si necesitas consultas adicionales dentro del mismo año, estas tendrán un costo mínimo.
1. Acceder al sitio oficial
Para realizar el proceso de forma segura, debes ingresar únicamente al portal oficial de Buró de Crédito o Círculo de Crédito. Evita anuncios sospechosos en redes sociales que prometen “limpiar tu historial” a cambio de dinero, ya que podrías ser víctima de phishing.
2. Requisitos a la mano
Para validar tu identidad y garantizar la confidencialidad de datos, el sistema te pedirá:
-
Tu CURP y RFC.
-
Información de una tarjeta de crédito vigente (si la tienes).
-
Datos de un crédito automotriz o hipotecario (si los tienes).
-
Un correo electrónico válido donde recibirás el archivo PDF.
3. El proceso de autenticación
Una vez que ingreses tus datos, el sistema generará una serie de preguntas de seguridad. Es fundamental responder con exactitud; si fallas, el sistema bloqueará la consulta digital y tendrás que realizarla vía telefónica o presencial para proteger tu integridad financiera.
¿Por qué es fundamental revisar tu historial en 2026?
En la era digital, el flujo de información es masivo y los errores administrativos pueden ocurrir. Revisar tu reporte te permite actuar como un vigilante de tus propias finanzas.
Si después de obtener tu documento no sabes por dónde empezar a analizarlo, te recomendamos leer nuestra Guía para interpretar tu reporte del Buró de Crédito, donde explicamos qué significan los colores y los códigos de comportamiento de pago.
Beneficios de una revisión periódica:
-
Detección de créditos no solicitados: Si aparece una cuenta que no abriste, podrías estar ante un caso de suplantación de identidad.
-
Corrección de cierres de cuenta: A veces pagas una deuda, pero el banco no actualiza el estatus como “cuenta cerrada sin adeudo”.
-
Mejora del Score: Al ver tus atrasos, puedes priorizar pagos para subir tu puntaje crediticio rápidamente.
Seguridad ante fraudes y estafas digitales
Al buscar ¿Cómo checar mi Buró de Crédito gratis y seguro?, es probable que te encuentres con aplicaciones o sitios web fraudulentos. En 2026, ha crecido el riesgo de caer en manos de prestamistas ilegales que utilizan la información de tu historial para extorsionarte.
Si desafortunadamente ya has tenido una mala experiencia con apps de dudosa procedencia, es vital que sepas qué hacer si caíste en estafa de Montadeudas para proteger tu lista de contactos y tu tranquilidad legal.
Consejos para una navegación segura:
-
Verifica el candado de seguridad: Asegúrate de que la URL comience con
https://. -
No compartas tu contraseña: Ningún ejecutivo de Buró de Crédito te pedirá tu clave por teléfono o WhatsApp.
-
Desconfía de lo “demasiado fácil”: Si te ofrecen borrar una deuda real sin pagarla, es 100% una estafa.
¿Cómo influye el Buró en la obtención de préstamos?
Las entidades financieras utilizan tu historial para calcular el nivel de riesgo. Si tienes un reporte “limpio” con pagos puntuales, te conviertes en un cliente atractivo para los bancos y las fintech.
Para quienes buscan financiamiento rápido y seguro, lo ideal es acudir a plataformas de préstamos en línea al instante confiables que estén debidamente registradas ante la CNBV y la CONDUSEF. Estas instituciones valoran tu responsabilidad financiera y suelen ofrecer tasas más bajas a quienes demuestran un buen comportamiento en su reporte.
Interpretando los resultados: ¿Qué sigue después de checar?
Una vez que tengas tu PDF en mano, notarás secciones como el “Resumen de Créditos” y el “Detalle de Consultas”. Este último apartado es importante porque muestra qué empresas han revisado tu perfil recientemente.
Si muchas empresas consultan tu Buró en un periodo corto, esto puede bajar ligeramente tu puntaje, ya que el sistema interpreta que estás buscando financiamiento de forma desesperada, aumentando tu índice de endeudamiento percibido.
Para mejorar tu perfil, te sugerimos seguir las recomendaciones de nuestra sección de educacion financiera, donde aprenderás a gestionar tus deudas de manera inteligente y a usar las tarjetas de crédito como herramientas de beneficio y no de carga.
Glosario rápido de términos en tu reporte:
-
MOP (Method of Payment): Código que indica si estás al corriente (01) o tienes atrasos (02 en adelante).
-
Fecha de cierre: El día en que la cuenta dejó de tener actividad.
-
Quita: Un convenio donde pagas menos de lo que debes, pero que deja una marca negativa en tu historial por varios años.
Conclusión
Saber ¿Cómo checar mi Buró de Crédito gratis y seguro? es el primer paso para ser el dueño absoluto de tu economía en 2026. No permitas que el miedo a los números te impida conocer tu realidad financiera. Al obtener tu reporte una vez al año de forma gratuita, no solo cumples con una buena práctica de higiene financiera, sino que te aseguras de que el camino hacia tus metas (como una casa propia o un negocio) esté libre de obstáculos.
Mantén tu información actualizada, desconfía de los intermediarios que cobran por servicios gratuitos y recuerda que tu comportamiento de hoy es el crédito que tendrás mañana.

Sobre el Autor: Alejandro Villarreal es un analista financiero con más de 12 años de experiencia en el sector mexicano. Como experto en Fintech y normativas de CONDUSEF, lidera la revisión técnica en Préstamos en Línea Confiables. Su misión es aportar transparencia al mercado digital, evaluando la seguridad de los créditos para que los usuarios identifiquen opciones de financiamiento seguras y responsables. [Conoce más sobre su trayectoria aquí].

Al fin pude checar mi reporte tras seguir sus pasos. Me sentía estancado porque pensé que era difícil, pero hacerlo por la página oficial del Buró fue rápido y sin costo. Es vital revisar que no existan créditos que uno nunca solicitó. ¡Gracias por la guía tan clara y detallada!
¡Qué bueno que te sirvió, Mateo! Como bien dices, la revisión periódica es la mejor defensa contra el robo de identidad. Recuerda que tienes derecho a un reporte gratuito cada 12 meses; úsalo para vigilar que tu historial refleje solo tus movimientos reales.
¡Ojo aquí! Intenté en una página que me pedía dinero por WhatsApp y casi caigo en la trampa. Por suerte regresé a leer su blog y vi que el trámite es gratuito directamente en el sitio oficial del Buró de Crédito. No compartan sus datos en redes sociales, cuiden su identidad.
Gracias por compartir tu experiencia, Ximena. Es alarmante cuántos sitios falsos intentan lucrar con esta información. Mi recomendación es siempre verificar que la URL sea la oficial. Nadie debe cobrarte por “limpiar” tu historial, eso es una señal clara de fraude. ¡Cuidado!
Llevo años manejando tarjetas y es la primera vez que veo mi puntuación Mi Score. Estaba preocupado por unos pagos atrasados de hace tiempo, pero ver el reporte completo me dio tranquilidad para planear cómo mejorar mi perfil. La transparencia de este post me ayudó a no tener miedo al Buró.
Santiago, me da gusto que hayas dado ese paso. El Buró de Crédito no es una lista negra, sino una herramienta para entender tu salud financiera. Si tienes pagos atrasados, lo ideal es negociar con el banco y mantener el reporte actualizado para que tu Score suba gradualmente.