Mucha gente se pregunta si existe una solución mágica para detener el acoso de los cobradores o simplemente hacer desaparecer una deuda con solo borrar un icono de la pantalla de su celular.
En la práctica, esta es una de las dudas más comunes entre los usuarios de servicios financieros digitales en México, especialmente cuando se sienten presionados por intereses elevados o métodos de cobranza agresivos.
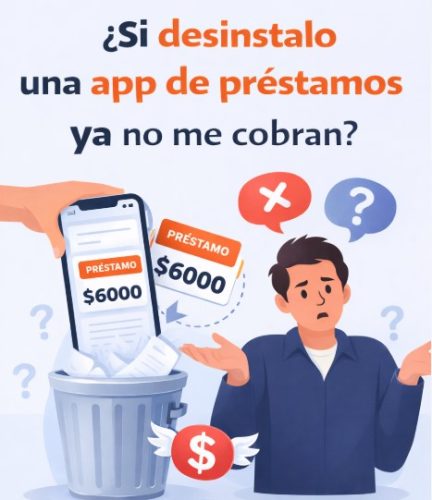
Lo que muchas personas no saben es que la desinstalación de una aplicación no tiene ningún efecto legal o técnico sobre el contrato que ya se aceptó al momento de solicitar el dinero.
Es fundamental entender que, al descargar estas herramientas, no solo estamos bajando un software, sino que estamos estableciendo una relación financiera que queda registrada en servidores externos, lejos del alcance de nuestro dedo al presionar “eliminar”.
Para navegar con seguridad en el ecosistema de los 2026, es necesario separar los mitos de la realidad técnica y legal.
La Realidad Detrás del Botón de Desinstalar
Cuando instalas una aplicación de préstamos, el software actúa como una interfaz para comunicarte con una base de datos de la empresa.
Al momento de recibir el depósito en tu cuenta, se genera un registro contable y una obligación de pago que existe independientemente de si la aplicación reside o no en la memoria de tu teléfono.
Pensar que borrar la app detiene el cobro es como creer que tirar el estado de cuenta físico a la basura hace que la deuda con el banco desaparezca.
La información de tu préstamo, el saldo pendiente, los intereses acumulados y tu fecha de vencimiento están guardados en la nube de la financiera.
Incluso si destruyes el teléfono, la deuda sigue vigente y vinculada a tu nombre, CURP y, en la mayoría de los casos, a tu historial en el Buró de Crédito.
¿Qué Pasa con Tus Datos Personales?
Un punto crítico que suele pasarse por alto es que, antes de desinstalar, la aplicación ya cumplió su función de extraer información.
En el momento en que otorgaste permisos de acceso a contactos, galería o ubicación, esa base de datos ya fue copiada por los servidores de la aplicación.
Si se trata de una plataforma legítima supervisada por la CNBV (Comisión Nacional Bancaria y de Valores), estos datos deben manejarse bajo la Ley Federal de Protección de Datos Personales.
Sin embargo, si caíste en una app de las llamadas “montadeudas”, borrar la aplicación después de haber dado los permisos es, lamentablemente, una medida tardía para proteger tu privacidad.
Ellos ya tienen tu lista de contactos y la usarán para presionar por el pago aunque tú ya no puedas ver sus notificaciones en el móvil.
El Impacto en el Historial Crediticio en México
Si la institución financiera es legal y está debidamente registrada ante la CONDUSEF, reportará tu comportamiento de pago a las Sociedades de Información Crediticia.
No importa si desinstalaste la herramienta hace meses; si no se registra el pago, tu puntaje comenzará a bajar drásticamente.
Un historial negativo puede cerrarte las puertas para obtener un crédito hipotecario, automotriz o incluso una tarjeta de crédito departamental en el futuro.
Mantener una buena educacion financiera implica entender que el cumplimiento de estas obligaciones es lo que permite construir un perfil sólido ante el sistema financiero mexicano.
En México, las instituciones serias no necesitan que tengas la app instalada para saber que les debes; tienen procesos legales y administrativos para dar seguimiento a cada centavo.
Riesgos de las Aplicaciones No Reguladas
El panorama cambia drásticamente cuando hablamos de aplicaciones que operan fuera de la ley.
Estas plataformas suelen atraer a los usuarios con promesas de “crédito fácil” y sin requisitos, pero esconden mecanismos de extorsión.
Mucha gente cree que, al no ser bancos tradicionales, no tienen poder de cobro, pero en realidad utilizan el “doxxeo” y el acoso digital como su principal herramienta de recuperación.
Si desinstalas una de estas apps sin haber resuelto el problema de fondo, podrías encontrarte con que tus familiares y amigos empiezan a recibir mensajes difamatorios.
En estos casos, simplemente desaparecer del mapa digital no detiene el problema, sino que a veces lo traslada a tu círculo social cercano.
Situación Real: El Caso de “Préstamos Relámpago”
Imaginemos a un usuario en la Ciudad de México que solicita 2,000 pesos para una emergencia médica a través de una aplicación que vio en una red social.
Al recibir el dinero, nota que solo le depositaron 1,200 pesos debido a “comisiones de gestión” y que debe pagar el total en apenas 5 días.
Asustado por los altos intereses, decide que lo mejor es desinstalar la aplicación y bloquear el número de donde le escriben por WhatsApp.
A los dos días, su jefe y su madre reciben mensajes diciendo que él es un estafador y que ellos son sus avales, lo cual es totalmente falso.
Este escenario es muy común y demuestra que el software es solo el vehículo, pero la amenaza reside en la posesión de tus datos de contacto que ellos ya obtuvieron.
Para evitar estas situaciones, lo más recomendable es buscar siempre préstamos en línea al instante confiables que cuenten con un número de registro en el SIPRES de la CONDUSEF.
Cómo Diferenciar una App Legal de una Estafa
Para no caer en la tentación de querer “borrarlo todo”, es mejor elegir bien desde el principio.
Una entidad financiera legítima nunca te pedirá acceso a tus fotos privadas o a tu lista de contactos como condición para un préstamo.
Las aplicaciones reguladas se centran en tu capacidad de pago y en tu consulta al Buró de Crédito, no en tener rehenes digitales.
Si una app te presiona para que la instales y le des permisos excesivos, es una señal de alerta roja inmediata.
Recuerda que las instituciones autorizadas por la CNBV tienen límites claros sobre cómo pueden contactarte para cobrar una deuda.
Consecuencias de Dejar de Pagar y “Desaparecer”
El abandono de una deuda digital conlleva el mismo peso que una deuda física.
Además del daño al historial crediticio, se generan los temidos intereses moratorios y consecuencias de retraso en préstamo, que pueden duplicar o triplicar la deuda original en poco tiempo.
Legalmente, una empresa podría iniciar un proceso de cobro judicial, aunque por montos pequeños esto es poco frecuente debido a los costos legales.
Sin embargo, lo que sí es frecuente es la venta de tu cartera vencida a despachos de cobranza que se dedican exclusivamente a buscarte por todos los medios posibles.
Estos despachos tienen acceso a bases de datos nacionales y terminarán encontrando tu nuevo número de teléfono o tu dirección actual.
¿Qué Hacer si ya Tienes el Problema Encima?
Si ya desinstalaste la app y los cobros o el acoso continúan, el camino no es la evasión, sino la acción legal y administrativa.
Lo primero es verificar si la empresa es legal; si lo es, puedes acercarte a negociar una reestructura de la deuda.
Si la empresa no es legal y te está extorsionando, la desinstalación debe ir acompañada de una denuncia formal ante las autoridades correspondientes.
Saber donde denunciar app de prestamos es el primer paso para recuperar la tranquilidad y detener el uso indebido de tu información.
No permitas que el miedo te paralice; existen canales oficiales en México para combatir los abusos financieros.
Pasos Técnicos Antes de Eliminar la Aplicación
Si decides dejar de usar una aplicación de préstamos (después de haber pagado), no solo la borres.
Primero, busca dentro de la configuración de la app una opción para “Cerrar cuenta” o “Eliminar datos”.
Aunque no siempre garantizan el borrado en sus servidores, es un paso protocolario importante.
Después, ve a los ajustes de tu teléfono, entra en la sección de aplicaciones y asegúrate de revocar todos los permisos manualmente antes de desinstalar.
Finalmente, limpia el “caché” y los datos almacenados en el dispositivo para que no quede rastro de credenciales de acceso.
Protección del Consumidor en la Era Digital
La tecnología ha facilitado el acceso al crédito, pero también ha abierto la puerta a nuevas formas de abuso.
La ley mexicana protege al usuario a través de la Ley de Transparencia y Ordenamiento de los Servicios Financieros.
Si una aplicación te cobra intereses que exceden lo pactado o utiliza métodos de cobranza prohibidos (como las amenazas), tienes el derecho de quejarte ante la CONDUSEF.
Es vital guardar capturas de pantalla de los contratos, los depósitos recibidos y cualquier comunicación con la financiera.
Estas pruebas son tu mejor defensa si el caso escala a una instancia legal o administrativa.
Prevención: La Mejor Herramienta Financiera
Antes de descargar cualquier aplicación financiera en 2026, investiga su reputación fuera de la tienda de apps.
Muchos comentarios en la Play Store o App Store pueden ser falsos o comprados por la misma empresa.
Busca reseñas en foros independientes o en sitios especializados en análisis financiero en México.
La prevención te ahorrará el estrés de lidiar con cobradores agresivos y protegerá lo más valioso que tienes: tu tranquilidad y tu crédito.
Un préstamo responsable debe ser una herramienta de crecimiento, no una trampa de la que quieras escapar borrando una aplicación.
Dudas Frecuentes de Usuarios en México
¿Si borro la app se borra mi deuda en el Buró de Crédito?
No, la deuda permanece registrada.
El Buró de Crédito recibe información directamente de la financiera, no de la aplicación de tu teléfono.
Hasta que la financiera no reporte que la cuenta está liquidada, el registro seguirá apareciendo como saldo pendiente.
¿Pueden entrar a mis contactos si ya desinstalé la aplicación?
Si ya la desinstalaste, la app ya no puede extraer información nueva de tu teléfono.
Sin embargo, es muy probable que ya hayan copiado tu lista de contactos a sus servidores antes de que la borraras.
Por eso es crucial revocar los permisos antes de proceder con la desinstalación.
¿Qué hago si me siguen cobrando por WhatsApp después de borrar la app?
Debes documentar todos los mensajes y números de los que te escriben.
Si son amenazas, bloquea los números pero no borres el historial de chat, ya que te servirá como prueba para una denuncia.
Si la deuda es real, intenta comunicarte por los canales oficiales de la empresa para liquidarla y que te entreguen una carta finiquito.
¿La policía puede ayudarme si una app me está extorsionando?
Sí, la Policía Cibernética en México atiende casos de extorsión digital y “montadeudas”.
Puedes realizar un reporte y ellos te guiarán sobre cómo proteger tus cuentas y alertar a tus contactos.
Recuerda que el acoso y la difamación son delitos que deben ser perseguidos.
¿Cómo sé si una app de préstamos es legal en México en 2026?
La forma más segura es consultar el SIPRES de la CONDUSEF.
Si la empresa no aparece ahí, no está regulada y estás operando bajo tu propio riesgo.
Busca siempre entidades que tengan oficinas físicas y términos de servicio claros y transparentes.
Para más información y consejos, puedes consultar nuestras Guías financieras y prevención de riesgos.
¿Te gustaría que analice alguna aplicación específica para saber si es segura antes de que la descargues?

Sobre el Autor: Alejandro Villarreal es un analista financiero con más de 12 años de experiencia en el sector mexicano. Como experto en Fintech y normativas de CONDUSEF, lidera la revisión técnica en Préstamos en Línea Confiables. Su misión es aportar transparencia al mercado digital, evaluando la seguridad de los créditos para que los usuarios identifiquen opciones de financiamiento seguras y responsables. [Conoce más sobre su trayectoria aquí].

Deja un comentario