El auge de la tecnología financiera en México ha traído consigo una facilidad increíble para obtener dinero rápido.
Sin embargo, esa misma inmediatez ha abierto la puerta a un problema creciente: las aplicaciones de préstamos fraudulentas o abusivas.
Mucha gente se pregunta qué hacer cuando una app comienza a hostigar a sus contactos o cuando los intereses se vuelven impagables de la noche a la mañana.
En la práctica, saber a qué autoridad acudir puede marcar la diferencia entre recuperar la tranquilidad o hundirse en un problema legal y financiero mayor.
Lo que muchas personas no saben es que, dependiendo del tipo de aplicación, la ruta para poner una queja o denuncia cambia por completo.
En este contexto de 2026, las estafas digitales han evolucionado, pero las instituciones mexicanas también han reforzado sus mecanismos de atención.
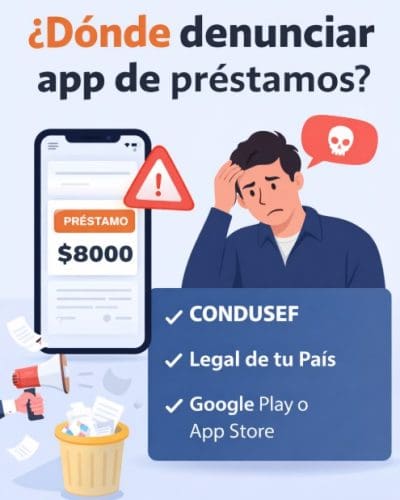
El primer paso: Identificar ante quién estamos tratando
No todas las aplicaciones de préstamos operan bajo el mismo esquema legal.
Para saber dónde denunciar, primero hay que entender si la empresa es una Institución de Tecnología Financiera (ITF) regulada o si es una entidad que opera fuera de la ley.
Si la aplicación pertenece a una Sociedad Financiera de Objeto Múltiple (SOFOM) o a un banco, está bajo la lupa de las autoridades financieras.
Si, por el contrario, bajaste una app que no te pidió historial crediticio y te depositó en minutos sin firmar un contrato claro, es probable que estés ante un “montadeudas”.
Esta distinción es vital porque determina si tu caso es una controversia comercial o un delito penal.
La labor de la CONDUSEF en el ecosistema digital
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) es el primer puerto de llegada para quejas contra instituciones financieras formales.
Si solicitaste un crédito en una plataforma que sí aparece en el Registro de Prestadores de Servicios Financieros (SIPRES), esta institución es la encargada de conciliar.
Aquí puedes denunciar malas prácticas, como el cobro de comisiones no pactadas o el reporte incorrecto ante el Buró de Crédito.
Muchas veces, las apps reguladas pueden cometer errores administrativos que afectan tu historial, y la CONDUSEF es la vía gratuita para corregir esto.
Para los usuarios que buscan préstamos en línea seguros y confiables, verificar el SIPRES antes de dar cualquier dato es la mejor medida preventiva.
¿Qué pasa cuando la app es un “montadeudas”?
Cuando hablamos de aplicaciones que acceden a tus fotos, contactos y lista de llamadas para extorsionarte, ya no estamos en el terreno de la CONDUSEF.
En estos casos, se trata de un delito de extorsión, fraude o robo de identidad.
Aquí es donde entra la Policía Cibernética, ya sea a nivel federal o de la Ciudad de México.
Ellos tienen la capacidad técnica para rastrear perfiles y bloquear aplicaciones que están violando la Ley de Protección de Datos Personales.
Denunciar ante la policía digital ayuda a que estas aplicaciones sean dadas de baja de las tiendas oficiales de Google y Apple.
Es un proceso lento, pero fundamental para evitar que más personas caigan en la misma trampa este 2026.
El papel de la CNBV y el rigor regulatorio
La Comisión Nacional Bancaria y de Valores (CNBV) es la entidad que autoriza y supervisa a las Fintech en México.
Aunque ellos no resuelven quejas individuales de usuarios como lo hace la CONDUSEF, sí reciben reportes sobre entidades que captan dinero o dan créditos sin autorización.
Si descubres que una app finge estar regulada usando logotipos falsos de la CNBV, puedes emitir un reporte directo a la Comisión.
Esto genera alertas preventivas que protegen a toda la comunidad financiera.
La regulación en México es estricta, pero el mercado informal aprovecha el desconocimiento para operar en las sombras.
Un escenario real: El laberinto de “Préstamos Veloz”
Imagina a una persona, llamémosle Javier, que necesita pagar una urgencia médica y descarga una app llamada “Préstamos Veloz”.
La app le pide acceso a sus contactos y galería para “verificar su identidad”.
Javier acepta, recibe 2,000 pesos, pero al quinto día empiezan los problemas.
Le exigen 4,000 pesos bajo amenaza de enviar fotos editadas a su jefe y familia.
En este punto, Javier no debe ir a la CONDUSEF porque esa app no existe legalmente.
Su camino es la Fiscalía General de Justicia de su estado para presentar una denuncia por extorsión.
Además, debe acudir a la PROFECO si la queja es por publicidad engañosa, aunque en casos de extorsión la vía penal es prioritaria.
Javier también debe aprender sobre educación financiera para identificar estas banderas rojas en el futuro.
Términos que debes conocer para tu denuncia
Al momento de redactar tu queja, es útil usar el lenguaje correcto para que las autoridades te tomen en serio.
No es lo mismo un “interés alto” que intereses moratorios abusivos que exceden lo permitido por la ley.
También debes revisar si te están cobrando comisiones ocultas que no venían en la carátula del contrato.
Si la app te amenaza con “embargos” inmediatos, debes saber que eso es ilegal; solo un juez puede ordenar un embargo tras un juicio mercantil.
Las apps de dudosa procedencia suelen usar un lenguaje agresivo para asustar a quienes tienen poca experiencia con productos financieros.
Protección de datos y el INAI
Si una aplicación de préstamos está usando tu lista de contactos para acosarlos, está violando tus derechos ARCO (Acceso, Rectificación, Cancelación y Oposición).
El Instituto Nacional de Transparencia, Acceso a la Información y Protección de Datos Personales (INAI) puede intervenir aquí.
Puedes iniciar un procedimiento de protección de derechos si la empresa no borra tus datos después de haber liquidado la deuda.
Mucha gente olvida que sus datos personales tienen un valor jurídico y que ninguna deuda justifica el acoso a terceros ajenos al préstamo.
Cómo evitar caer en el ciclo de la deuda
Antes de buscar dónde denunciar, lo ideal es no tener la necesidad de hacerlo.
Existen muchas opciones legales, pero hay que saber distinguir los costos reales.
Un error común es no calcular el Costo Anual Total (CAT), que resume todos los gastos del crédito en un solo porcentaje.
A veces, por la desesperación, aceptamos condiciones que nos llevan al límite.
Es fundamental entender cuanto pagar maximo por un prestamo para que la cuota mensual no devore nuestros ingresos básicos.
Un préstamo sano no debería comprometer más del 30% de lo que ganas libre de impuestos.
Estrategias de defensa ante el acoso
Si ya estás siendo víctima de una app abusiva, lo primero es no pagar más dinero bajo amenazas.
Muchos usuarios ceden al chantaje, pero esto solo alimenta la extorsión y no garantiza que dejen de molestar.
Debes informar a tus contactos que has sido víctima de un fraude y que ignoren cualquier mensaje de cobro.
Captura todas las pantallas: chats de WhatsApp, correos, estados de cuenta y la publicidad de la app.
Estas pruebas son oro molido cuando te presentas ante el Ministerio Público o la Policía Cibernética.
Mantener la calma es difícil, pero actuar con orden legal es la única forma de frenar a los “montadeudas”.
El riesgo de las apps que prometen no checar Buró
Es una frase muy común en la publicidad mexicana: “Sin Buró de Crédito”.
Aunque hay instituciones serias que usan modelos de riesgo alternativos, la mayoría de las apps que prometen esto suelen compensar el riesgo con tasas de interés estratosféricas.
Antes de dar clic en “aceptar”, lee los términos y condiciones.
Si no hay un contrato físico o digital con validez jurídica, estás desprotegido.
Tener un buen historial es una llave, pero si ya tienes problemas, es mejor buscar una reparadora de crédito legal antes que caer en apps desconocidas.
La prevención es la mejor herramienta para como evitar sobreendeudamiento apps prestamos y mantener tus finanzas bajo control.
Preguntas frecuentes de los usuarios
¿Puedo ir a la cárcel por no pagar una app de préstamos?
No, en México nadie puede ser aprisionado por deudas de carácter puramente civil, según el artículo 17 de la Constitución.
Lo que sí puede pasar es que tu historial en el Buró de Crédito se vea afectado seriamente por años.
Sin embargo, si la app es fraudulenta, es probable que ni siquiera reporten a las sociedades de información crediticia, ya que ellas mismas operan en la ilegalidad.
¿Qué hago si una app tiene mis fotos y me amenaza?
Lo primero es presentar una denuncia ante la Fiscalía por extorsión y delitos contra la intimidad.
No borres los mensajes, ya que sirven como evidencia digital.
Posteriormente, reporta la aplicación en la tienda (Play Store o App Store) y avisa a tus conocidos para que no caigan en estafas similares.
No accedas a depósitos de “extensión de tiempo”, porque el acoso no se detendrá.
¿Cómo sé si una aplicación de préstamos es legal en México?
La forma más segura es buscar el nombre de la empresa o la aplicación en el SIPRES de la CONDUSEF.
Si el estatus aparece como “En operación” y tiene un registro vigente, significa que es una entidad supervisada.
Si no aparece o el nombre es muy genérico y sin datos de contacto físicos en México, es mejor desconfiar de inmediato.
¿La PROFECO puede ayudarme con una app de préstamos?
Sí, la PROFECO interviene cuando hay un incumplimiento de contrato o publicidad engañosa por parte de empresas comerciales.
Sin embargo, si la empresa es una financiera regulada, la competencia es de la CONDUSEF.
Si la empresa no tiene domicilio ni razón social en el país, la PROFECO tendrá dificultades para notificarlos, por lo que la prevención es clave.
¿Es verdad que las apps pueden cobrarme el triple de lo que pedí?
Legalmente, los intereses deben estar estipulados en el contrato y no deben ser usurarios.
No obstante, en el mundo de las apps no reguladas, es común ver que los intereses moratorios se disparan sin control.
Denunciar estos cobros ante las autoridades financieras puede ayudar a invalidar cláusulas abusivas, siempre y cuando la institución sea formal.
Navegar por el mundo de las finanzas digitales requiere malicia y mucha información.
México tiene un marco legal sólido, pero la velocidad de las aplicaciones móviles a veces supera la capacidad de respuesta inmediata de las instituciones.
Si decides solicitar un crédito, hazlo siempre desde la seguridad de saber quién está detrás de la pantalla.
Documentar cada paso, guardar comprobantes y verificar registros son acciones que te ahorrarán meses de estrés.
Recuerda que tu salud financiera depende de las decisiones que tomas hoy, y ninguna urgencia justifica poner en riesgo tu integridad personal y la de tus seres queridos.
¿Necesitas ayuda para verificar si una aplicación específica está registrada ante la CONDUSEF o quieres que te ayude a redactar un borrador para tu denuncia ante la Policía Cibernética?

Sobre el Autor: Alejandro Villarreal es un analista financiero con más de 12 años de experiencia en el sector mexicano. Como experto en Fintech y normativas de CONDUSEF, lidera la revisión técnica en Préstamos en Línea Confiables. Su misión es aportar transparencia al mercado digital, evaluando la seguridad de los créditos para que los usuarios identifiquen opciones de financiamiento seguras y responsables. [Conoce más sobre su trayectoria aquí].

Deja un comentario