La digitalización de las finanzas en México ha avanzado a pasos agigantados, cambiando la forma en que solicitamos dinero.
Hoy en día, obtener un crédito es tan sencillo como descargar una aplicación y otorgar unos cuantos permisos en el celular.
Sin embargo, esta facilidad ha generado una brecha enorme entre la banca tradicional y el sector de las plataformas tecnológicas.
Mucha gente se pregunta si realmente vale la pena esperar los tiempos de un banco o si es mejor ceder ante la inmediatez de una app.
En la práctica, la decisión no debe tomarse a la ligera, ya que las implicaciones legales y financieras son radicalmente distintas.
La realidad del crédito en el mercado mexicano actual
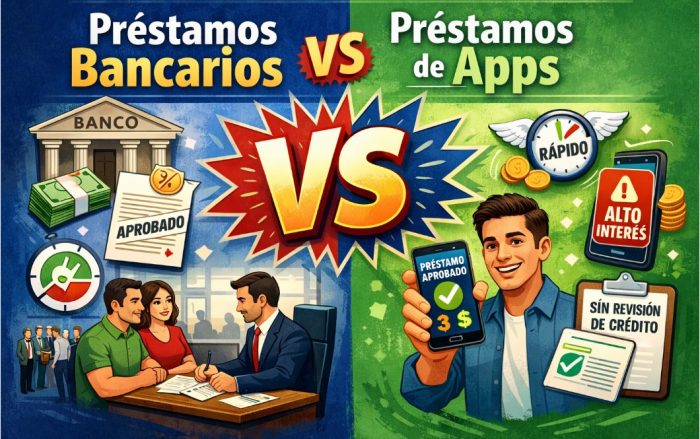
Históricamente, el acceso al crédito en México ha sido limitado para una gran parte de la población.
Los bancos tradicionales suelen tener filtros muy estrictos, solicitando comprobantes de ingresos y un historial impecable.
Esto ha dejado un espacio vacío que las aplicaciones de préstamos han sabido llenar con procesos de aprobación en minutos.
Lo que muchas personas no saben es que, al salir del ecosistema bancario, también se sale de una red de protección institucional muy sólida.
Entender quién regula a quién es el primer paso para no caer en una espiral de deuda o en fraudes cibernéticos.
El respaldo de la banca tradicional y la regulación
Cuando solicitas un préstamo en una institución bancaria establecida, estás operando bajo la vigilancia de la CNBV (Comisión Nacional Bancaria y de Valores).
Esto significa que el banco debe cumplir con normas de capitalización, transparencia y límites en el cobro de comisiones.
Además, ante cualquier irregularidad o malentendido, la CONDUSEF actúa como un mediador con poder legal para protegerte.
Los bancos reportan obligatoriamente al Buró de Crédito, lo que ayuda a construir un perfil sólido para futuros proyectos más grandes, como una hipoteca.
Aunque el proceso sea más lento y tedioso, la seguridad jurídica que obtienes es incomparable frente a opciones informales.
La agilidad de las aplicaciones y sus letras chiquitas
Las apps de préstamos basan su modelo de negocio en el riesgo y la velocidad.
Muchas de estas plataformas utilizan algoritmos que analizan los datos de tu teléfono en lugar de tu historial crediticio tradicional.
Si bien existen empresas serias registradas como SOFOMES, el mercado está inundado de aplicaciones que operan fuera de la ley.
En estas plataformas, es común encontrar tasas de interés que superan por mucho a las bancarias, llegando a niveles de usura.
Es fundamental buscar siempre préstamos en línea seguros y confiables para evitar caer en manos de prestamistas que utilizan métodos de cobranza extrajudiciales.
La inmediatez tiene un precio, y en la mayoría de los casos, ese precio se paga con intereses diarios y falta de privacidad.
Diferencias clave en las tasas de interés y el CAT
Uno de los conceptos más importantes para comparar es el Costo Anual Total (CAT).
Mientras que un préstamo personal bancario en 2026 puede rondar un CAT del 25% al 45%, algunas apps presentan un CAT superior al 500%.
Muchas personas se dejan llevar por el “pago semanal chiquito” sin calcular cuánto dinero terminarán regresando al final del plazo.
En el sector bancario, los intereses suelen ser sobre saldos insolutos, lo que permite ahorrar si decides liquidar antes de tiempo.
En las aplicaciones, las comisiones ocultas y los cargos por gestión administrativa suelen inflar la deuda de manera desproporcionada.
Analizar estos números con cabeza fría es vital para mantener una salud financiera estable.
El valor del historial crediticio en ambos mundos
Tener una buena relación con las instituciones financieras tradicionales te abre puertas a tasas de interés más bajas en el futuro.
Si pagas a tiempo un crédito bancario, tu calificación mejora, lo que te permite acceder a mejores productos financieros.
Por el contrario, muchas apps no reportan de manera positiva, pero sí lo hacen cuando hay un incumplimiento de pago.
Si te interesa crecer financieramente, te recomiendo revisar cómo funciona el reporte de crédito especial gratis México para conocer tu situación actual.
Mantener un historial limpio es la herramienta más poderosa que tienes como consumidor en México.
Sin un buen historial, te verás obligado a recurrir siempre a las opciones más caras del mercado.
Riesgos de seguridad y protección de datos personales
Este es quizás el punto más crítico cuando hablamos de aplicaciones móviles de préstamos.
Al instalar una app, muchas veces aceptamos términos y condiciones sin leer, dándoles acceso a nuestros contactos y galería.
Las aplicaciones legítimas no necesitan entrar a tus fotos privadas para autorizarte un crédito.
El riesgo de “doxxeo” o extorsión digital es una realidad que afecta a miles de mexicanos cada año.
Si una aplicación te pide acceso a tu lista de contactos para “verificar tu identidad”, lo más probable es que sea una trampa.
Un banco, por ley, tiene protocolos de seguridad de datos extremadamente rigurosos que impiden este tipo de abusos.
Un escenario común: El ciclo de la deuda digital
Imagina a “Juan”, quien necesita 3,000 pesos urgentes para reparar su herramienta de trabajo.
Juan decide descargar una app que promete el dinero en 5 minutos sin revisar el Buró de Crédito.
Recibe el dinero, pero descubre que en una semana debe pagar 4,200 pesos, una tasa de interés altísima.
Al no poder cubrir el total, la app le sugiere “extender” el plazo pagando solo los intereses, lo que no reduce la deuda principal.
A los pocos días, Juan comienza a recibir mensajes amenazantes y sus contactos empiezan a ser molestados por cobradores.
Este es un caso típico de las llamadas “Apps Montadeudas”, que operan al margen de la ley y sin registro ante la CONDUSEF.
Cómo identificar una opción legítima en línea
No todas las aplicaciones son peligrosas, existen plataformas de tecnología financiera (Fintech) que están debidamente reguladas.
Antes de dar cualquier dato, busca el nombre de la empresa en el SIPRES (Sistema de Registro de Prestadores de Servicios Financieros).
Si la empresa no aparece ahí, no tiene permiso legal para captar o prestar dinero en México.
Además, una entidad seria nunca te pedirá dinero por adelantado para “gestionar” o “liberar” un crédito.
La prevención es la mejor defensa, y para ello es útil consultar fuentes de educacion financiera que te enseñen a detectar estas señales de alerta.
La transparencia en el contrato es la primera señal de que estás tratando con profesionales.
Consejos prácticos para proteger tus finanzas
Antes de firmar cualquier contrato digital o físico, detente a evaluar tu capacidad de pago real.
Una regla de oro es que tus deudas no deben superar el 30% de tus ingresos mensuales netos.
Si decides ir por el camino de la banca, asegúrate de tener todos tus documentos en orden para agilizar el proceso.
Si optas por una app, verifica que tenga una calificación real en las tiendas de aplicaciones y lee los comentarios negativos.
A veces, esperar un par de días para obtener un préstamo bancario te ahorra meses de pesadillas con intereses abusivos.
También puedes aprender cómo mejorar historial crediticio México paso a paso para que los bancos te vean como un candidato ideal.
El papel del Buró de Crédito y la percepción del riesgo
Existe el mito de que estar en el Buró es algo malo, cuando en realidad es simplemente un historial de tu comportamiento.
Tanto los bancos como las apps serias consultan esta información para decidir cuánto prestarte y a qué tasa.
Las instituciones bancarias usan esta data para ofrecerte productos personalizados, como tarjetas de crédito con beneficios.
Las aplicaciones que dicen “no checar buró” suelen compensar ese riesgo cobrando intereses extremadamente elevados a todos sus usuarios.
Al final, el usuario termina pagando el riesgo de aquellos que no pagan sus préstamos.
Ser un consumidor informado te permite elegir la herramienta que realmente se adapta a tu necesidad momentánea.
Dudas frecuentes sobre créditos y aplicaciones
¿Qué hago si una app de préstamos me está extorsionando?
Lo primero es mantener la calma y no realizar más pagos bajo presión, ya que esto suele alimentar la extorsión.
Debes presentar una denuncia ante la Policía Cibernética y reportar el caso ante la CONDUSEF si la empresa tiene registro.
Es recomendable avisar a tus contactos que has sido víctima de un fraude para que no caigan en engaños de los cobradores.
Cambiar el número de teléfono y restringir tus redes sociales son pasos necesarios para cortar el acoso.
¿Los préstamos de aplicaciones afectan mi historial en el Buró?
Si la aplicación es una entidad financiera legalmente constituida (como una SOFOM), sí reportará tus pagos y atrasos.
Cumplir con estos préstamos puede ayudarte a generar historial si no tienes otras cuentas activas.
Sin embargo, las aplicaciones ilegales o informales no reportan de manera oficial, por lo que no te sirven para construir crédito.
Incluso, tener muchas consultas de aplicaciones en un corto tiempo puede bajar tu puntuación crediticia.
¿Es mejor un crédito personal o una tarjeta de crédito bancaria?
Depende totalmente del uso que le vayas a dar al dinero.
Para una emergencia puntual, un crédito personal bancario suele tener una tasa de interés fija y pagos programados.
Las tarjetas de crédito son ideales si puedes pagar el total cada mes (ser totalero) y aprovechar los meses sin intereses.
En comparación con las apps, ambas opciones bancarias son mucho más económicas y seguras a largo plazo.
¿Cómo sé si una empresa de préstamos es legal en México?
La forma más segura es verificar que cuente con el respaldo de la CNBV y que esté inscrita en el SIPRES.
Una empresa legal siempre te entregará un contrato donde se detalle el CAT, las tasas de interés y las comisiones.
Nunca te solicitarán depósitos previos para “seguros” o “fianzas” antes de entregarte el préstamo.
Si el nombre de la app no coincide con la razón social que te presentan, es una señal clara de alerta.
La elección entre un banco y una aplicación depende de tu urgencia, pero sobre todo de tu nivel de información.
México ofrece opciones para todos, pero la responsabilidad de elegir la más segura recae en el usuario.
No permitas que la desesperación por la inmediatez comprometa tu tranquilidad y el patrimonio de tu familia en 2026.
Recuerda que el crédito debe ser una herramienta para crecer, no una cadena que te impida avanzar.
¿Te gustaría que analizara alguna aplicación de préstamo específica para verificar si cumple con las regulaciones de la CONDUSEF?

Sobre el Autor: Alejandro Villarreal es un analista financiero con más de 12 años de experiencia en el sector mexicano. Como experto en Fintech y normativas de CONDUSEF, lidera la revisión técnica en Préstamos en Línea Confiables. Su misión es aportar transparencia al mercado digital, evaluando la seguridad de los créditos para que los usuarios identifiquen opciones de financiamiento seguras y responsables. [Conoce más sobre su trayectoria aquí].

Deja un comentario