Mucha gente se pregunta por qué es tan difícil mantener un historial limpio en México, especialmente con la cantidad de ofertas de préstamos que aparecen en redes sociales todos los días.
En la práctica, la herramienta más poderosa que tienes para proteger tu salud financiera no es una aplicación nueva, sino un documento que te pertenece por ley y que, lo que muchas personas no saben, puedes obtener sin pagar un solo peso.
El Reporte de Crédito Especial es el espejo de tu comportamiento con el dinero, y consultarlo periódicamente es el primer paso para evitar sorpresas desagradables con instituciones que no siempre juegan limpio.
La importancia de vigilar tu historial en México
Tener el control de tu información crediticia en 2026 no es un lujo, es una necesidad básica de supervivencia financiera.
El Buró de Crédito y el Círculo de Crédito son Sociedades de Información Crediticia (SIC) encargadas de recopilar cómo pagas tus tarjetas, servicios de telefonía, luz y, por supuesto, esos préstamos rápidos que tanto abundan hoy en día.
Si alguna vez te han rechazado un crédito sin darte explicaciones claras, es muy probable que la respuesta esté en este reporte.
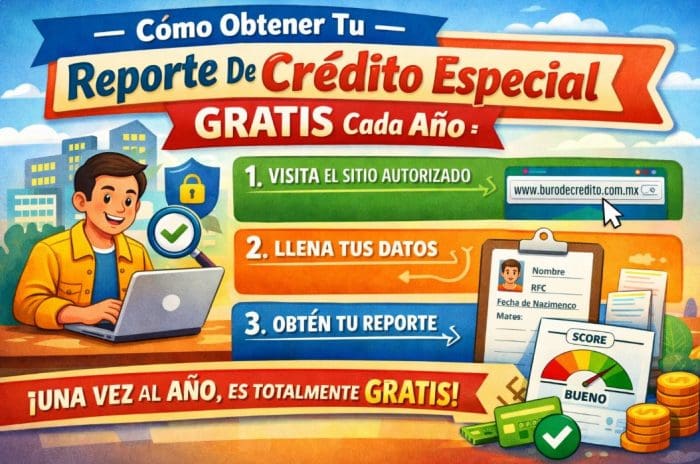
La Ley para Regular las Sociedades de Información Crediticia establece que tienes derecho a solicitar un reporte gratuito cada 12 meses, siempre y cuando elijas la entrega por correo electrónico o lo consultes directamente en su sitio web.
Monitorear este documento te permite detectar errores de carga, créditos que tú no solicitaste o incluso deudas que ya pagaste pero que siguen apareciendo como activas, afectando tu Score.
Pasos para solicitar tu reporte sin costo
El proceso es relativamente sencillo, pero requiere que tengas a la mano cierta información para que el sistema valide que realmente eres tú quien hace la consulta.
Primero, debes entrar al sitio oficial del Buró de Crédito o Círculo de Crédito; ten cuidado con las páginas que anuncian “limpiar tu buró” a cambio de dinero, ya que suelen ser estafas comunes.
Necesitarás tu CURP, un RFC válido y la información de tus créditos vigentes, como el número de cuenta de una tarjeta de crédito o los datos de un préstamo automotriz o hipotecario si es que los tienes.
Durante el proceso, el sistema te ofrecerá servicios adicionales con costo, como “Alértame” o el “Score”, que es la puntuación numérica de tu crédito.
Para que el trámite sea totalmente gratuito, asegúrate de desmarcar esas casillas de servicios extra antes de finalizar la solicitud.
Una vez validada tu identidad, recibirás un archivo PDF en tu correo electrónico con el detalle de todas tus cuentas, quién las reporta y cuál es tu estatus de pago actual.
Riesgos de los préstamos informales y las apps de dudosa procedencia
En el mercado mexicano han proliferado aplicaciones que prometen dinero fácil y sin revisar el buró, pero estas suelen esconder trampas peligrosas.
Muchas de estas plataformas no están reguladas por la CNBV (Comisión Nacional Bancaria y de Valores) ni supervisadas por la CONDUSEF, lo que deja al usuario en total indefensión.
Imagina que solicitas un préstamo de 2,000 pesos en una app que descargaste por un anuncio en Facebook; al principio todo parece bien, pero los intereses se vuelven impagables en menos de una semana.
Si te retrasas un solo día, empiezan las llamadas de cobranza agresiva, no solo a ti, sino a tus contactos, porque muchas de estas apps exigen acceso a tu agenda telefónica y fotos al instalarse.
Lo peor es que, aunque pagues, estas entidades informales no reportan positivamente a las SIC, por lo que tu esfuerzo no te ayuda a construir un historial sólido para créditos mejores en el futuro.
Para evitar caer en estas redes, lo ideal es buscar préstamos en línea seguros y confiables que operen bajo el marco legal mexicano.
Cómo interpretar la información de tu reporte
Cuando abras tu PDF, verás una serie de códigos y colores que pueden parecer confusos al principio.
Las claves de observación son fundamentales: un número “1” significa que estás al corriente, mientras que números más altos indican días de atraso en tus pagos.
Es vital revisar la sección de “Consultas realizadas”, ya que si aparecen muchas instituciones buscando tu historial en un corto periodo, esto puede bajar tu puntuación porque el sistema interpreta que estás desesperado por financiamiento.
Si encuentras algo que no reconoces, tienes derecho a iniciar una reclamación ante la propia SIC o acudir a la CONDUSEF si la institución financiera no corrige el error en un plazo de 29 días naturales.
Entender estos detalles es parte esencial de la educacion financiera que todo mexicano debería tener antes de firmar cualquier contrato digital.
El peligro de los intereses y las comisiones ocultas
Uno de los errores más frecuentes es fijarse solo en el monto del pago semanal o quincenal sin analizar el costo total del crédito.
Muchas apps de préstamos rápidos aplican tasas de interés que, anualizadas, superan el 500%, algo que simplemente destruye cualquier economía familiar.
Además del interés ordinario, existen los intereses moratorios y consecuencias por retraso que pueden duplicar tu deuda en cuestión de días.
Siempre debes preguntar por el CAT (Costo Anual Total), que es el indicador real de cuánto te costará el dinero prestado, incluyendo seguros, comisiones por apertura y otros cargos que a veces intentan ocultar en las letras pequeñas.
Antes de dar clic en “Aceptar”, es fundamental que te tomes el tiempo de leer un contrato digital de préstamo en México para saber exactamente a qué te estás comprometiendo legalmente.
Caso real: El engaño del “crédito inmediato”
Pensemos en el caso de “Juan”, un trabajador que necesitaba dinero para una reparación de emergencia en su casa.
Juan descargó una app que no pedía requisitos y le depositaron 3,000 pesos en menos de una hora; estaba feliz hasta que leyó que debía pagar 4,500 pesos en solo 5 días.
Al no poder cubrir el monto total, la app comenzó a enviar mensajes a su jefe y a su esposa diciendo que Juan era un defraudador, utilizando fotos que extrajeron de su galería.
Este tipo de extorsión, conocida como “montadeudas”, es una realidad en México que se puede evitar consultando siempre el SIPRES de la CONDUSEF para verificar si la financiera es real.
Juan no sabía que su desesperación lo llevaría a un ciclo de deudas donde terminó pidiendo prestado en otra app similar para pagar la primera, una trampa de la que es muy difícil salir sin asesoría legal.
Consejos prácticos para proteger tus datos financieros
Tu información personal es tan valiosa como tu dinero, y en el mundo digital, los delincuentes lo saben perfectamente.
Nunca proporciones tus claves de acceso, NIP o códigos de verificación por teléfono, incluso si la persona del otro lado asegura ser de tu banco.
Activa las notificaciones de tus aplicaciones bancarias para que sepas en tiempo real cualquier movimiento extraño en tus cuentas.
Utiliza contraseñas diferentes para tus correos electrónicos y tus apps financieras, y de preferencia, usa la verificación de dos pasos siempre que esté disponible.
Si decides solicitar un crédito por internet, asegúrate de que la conexión sea segura (que la URL empiece con https) y que la empresa tenga un domicilio físico y teléfonos de atención verificables en México.
Dudas Frecuentes de los Usuarios
¿Si pido mi reporte gratis me baja el Score de crédito?
No, consultar tu propio reporte no afecta tu puntuación de ninguna manera; lo que sí afecta es que muchas empresas lo consulten en un periodo corto.
¿Puedo salir del Buró de Crédito sin pagar mis deudas?
La ley marca que la información de los créditos se elimina después de cierto tiempo (dependiendo del monto), pero esto no significa que la deuda con el banco desaparezca; ellos pueden seguir intentando cobrarte por otras vías legales.
¿Qué hago si mi reporte dice que debo algo que yo ya pagué?
Debes presentar una reclamación ante el Buró de Crédito adjuntando tu comprobante de pago o finiquito; la institución tiene la obligación de responder y corregir tu estatus si tienes la razón.
¿Es verdad que existen empresas que “borran” el historial por dinero?
Es totalmente falso y se trata de una estafa muy común; nadie puede entrar al sistema de las SIC para borrar registros de forma externa o ilegal.
¿Cuántas veces al año puedo obtener mi reporte gratis?
Tienes derecho a uno gratuito cada 12 meses por cada Sociedad de Información Crediticia (Buró de Crédito y Círculo de Crédito).
Mantenerse informado y vigilante es la única forma de navegar el ecosistema financiero actual sin naufragar en el intento.
Recuerda que el crédito es una herramienta para crecer, no una cadena que deba asfixiar tus ingresos mensuales.
Antes de buscar financiamiento externo, revisa tu situación interna, ajusta tus gastos y asegúrate de que cualquier compromiso que adquieras sea con instituciones que respeten tus derechos como consumidor.
El poder de decidir sobre tus finanzas empieza por conocer exactamente dónde estás parado hoy mismo.
¿Ya revisaste tu reporte este año o estás esperando a que un rechazo bancario te obligue a hacerlo?

Sobre el Autor: Alejandro Villarreal es un analista financiero con más de 12 años de experiencia en el sector mexicano. Como experto en Fintech y normativas de CONDUSEF, lidera la revisión técnica en Préstamos en Línea Confiables. Su misión es aportar transparencia al mercado digital, evaluando la seguridad de los créditos para que los usuarios identifiquen opciones de financiamiento seguras y responsables. [Conoce más sobre su trayectoria aquí].

Deja un comentario