Mucha gente se pregunta qué pasa realmente con su privacidad al descargar una aplicación de crédito en México.
La realidad es que el mercado de los préstamos digitales ha crecido de forma explosiva en los últimos años, ofreciendo dinero rápido con apenas unos clics desde el celular.
Sin embargo, detrás de esa facilidad se esconde una duda que quita el sueño a miles de usuarios: ¿tienen estas empresas el derecho legal de marcarle a mis amigos, familiares o jefes para cobrarme?
En la práctica, la respuesta depende totalmente de la legalidad de la plataforma que hayas elegido y de los permisos que otorgaste al instalar la app.
Lo que muchas personas no saben es que, al aceptar los términos y condiciones sin leer, a veces están abriendo la puerta de su lista de contactos de par en par.
El acceso a tu información personal
Cuando descargas una aplicación de préstamos, el sistema operativo de tu teléfono (ya sea Android o iOS) te pide autorizar ciertos accesos.
Las aplicaciones legítimas suelen pedir lo básico, pero las financieras de dudosa procedencia solicitan permisos para ver tus fotos, tu ubicación en tiempo real y, lo más crítico, tu agenda de contactos.
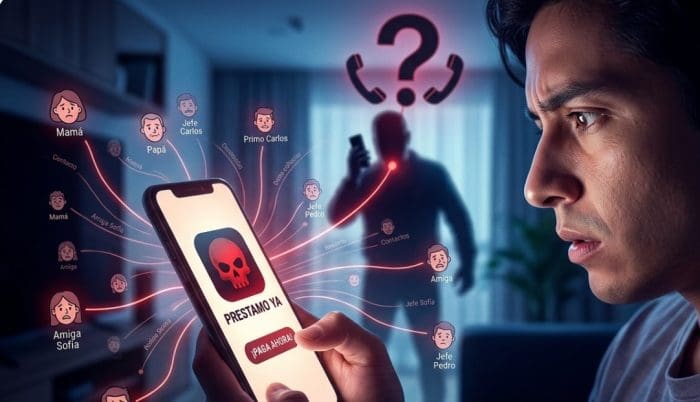
Si concedes estos permisos, la aplicación hace un “respaldo” de todos tus números telefónicos y los sube a sus propios servidores.
Esto significa que, incluso si desinstalas la app más tarde, ellos ya tienen la información necesaria para iniciar gestiones de cobranza con terceros.
Es fundamental entender que una entidad financiera seria, regulada por la CNBV (Comisión Nacional Bancaria y de Valores), no necesita hostigar a tus conocidos para recuperar su capital.
Diferencia entre apps legales y “montadeudas”
En México existe una división muy clara entre las instituciones financieras formales y las plataformas fraudulentas, comúnmente llamadas “montadeudas”.
Las instituciones que operan bajo el marco de la CONDUSEF tienen prohibido por ley realizar prácticas de cobranza ofensivas o contactar a personas que no sean el titular del crédito o sus avales debidamente registrados.
Si una app está registrada como una SOFOM (Sociedad Financiera de Objeto Múltiple) o una Institución de Tecnología Financiera (ITF), debe seguir reglas de conducta muy estrictas.
Por el contrario, las apps ilegales operan fuera de cualquier supervisión y utilizan el acceso a tus contactos como una herramienta de extorsión y presión psicológica.
Para estas bandas, tu lista de contactos es un rehén; si te atrasas un solo día, empiezan a enviar mensajes por WhatsApp a tus contactos diciendo que eres un “estafador” o que ellos quedaron como referencias.
¿Qué dice la ley mexicana sobre la cobranza a terceros?
La CONDUSEF es muy clara al respecto: los despachos de cobranza y las entidades financieras tienen reglas que respetar.
No pueden llamar a números que no estén vinculados directamente al contrato, no pueden usar lenguaje intimidatorio y mucho menos pueden hacerse pasar por autoridades judiciales.
Si una aplicación de préstamos en línea confiables CONDUSEF se comporta de manera abusiva, puedes interponer una queja formal a través del REDECO (Registro de Despachos de Cobranza).
Sin embargo, el problema surge cuando la app no tiene una dirección física en México o no está registrada ante ninguna autoridad, lo que hace que sea muy difícil para el gobierno intervenir de inmediato.
Por eso, la prevención es la única herramienta real que tiene el consumidor antes de comprometer su información personal en este 2026.
Un escenario realista: El caso de “Ricardo”
Imagina a Ricardo, un joven que necesitaba 2,000 pesos urgentes para reparar su herramienta de trabajo.
Vio un anuncio en redes sociales de una app que prometía dinero en 5 minutos sin revisar el Buró de Crédito.
Ricardo descargó la app y, sin pensarlo mucho, aceptó todos los permisos de acceso a contactos y galería porque “tenía prisa”.
Pagó la primera semana a tiempo, pero en la segunda tuvo un contratiempo y se retrasó dos días.
A las 8 de la mañana del tercer día, su jefe y su mamá recibieron un mensaje de WhatsApp con la foto de la credencial de elector de Ricardo, acusándolo de robo.
Este es un caso típico de las apps no reguladas que operan en la sombra, donde el daño moral supera por mucho la deuda económica inicial.
Situaciones como esta se pueden evitar si aprendemos sobre educacion financiera y aprendemos a identificar las señales de alerta.
El papel del Buró de Crédito y la seguridad
Muchos usuarios huyen del Buró de Crédito pensando que es una “lista negra”, pero en realidad es un historial que te protege.
Las empresas serias consultan tu historial para determinar cuánto puedes pagar sin asfixiarte económicamente.
Antes de pedir cualquier monto, es vital que realices un ejercicio de honestidad contigo mismo y aprendas a calcular capacidad de pago antes de prestamo para no caer en impagos.
Una app que no revisa Buró y te pide acceso a todos tus contactos está sustituyendo el análisis de riesgo crediticio por el análisis de “capacidad de extorsión”.
Prefieren prestarte aunque no puedas pagar, porque saben que la vergüenza de que llamen a tus contactos te obligará a conseguir el dinero de donde sea.
Cómo protegerse antes de solicitar un crédito
La primera regla de oro es verificar si la institución existe en el SIPRES (Sistema de Registro de Prestadores de Servicios Financieros).
Si la app que estás revisando no aparece ahí, lo mejor es cerrar la pestaña y buscar otra opción, por muy tentadora que sea la oferta.
Otra recomendación es revisar los comentarios en las tiendas de aplicaciones, pero filtrando por las reseñas de una estrella.
Muchas apps fraudulentas compran reseñas positivas de 5 estrellas para engañar al algoritmo, pero las quejas reales de usuarios acosados suelen aparecer en los comentarios negativos.
Nunca aceptes permisos que no tengan sentido; una app de préstamos no necesita acceso a tu micrófono, a tu cámara (salvo para la foto de tu INE) o a tus contactos.
Si la aplicación te obliga a dar esos permisos para avanzar, es una señal inequívoca de que su modelo de negocio no es el interés financiero, sino el manejo de tus datos.
Dudas frecuentes sobre la privacidad en préstamos digitales
¿Es legal que una app me pida permiso para ver mis contactos?
Técnicamente, el permiso es legal si tú lo otorgas voluntariamente al instalar la aplicación.
El problema no es el permiso en sí, sino el uso que la empresa le da a esa información posteriormente.
En México, la Ley Federal de Protección de Datos Personales en Posesión de los Particulares establece que los datos solo deben usarse para los fines informados en el Aviso de Privacidad.
Si usan tus contactos para hostigarlos, están violando la ley y puedes denunciar ante el INAI.
¿Qué hago si ya están llamando a mis conocidos para cobrarme?
Lo primero es mantener la calma y no dejar que el pánico te lleve a pagar extensiones de tiempo costosas que solo inflan la deuda.
Infórmale a tus contactos que eres víctima de un fraude o de prácticas de cobranza ilegal y pídeles que bloqueen los números desconocidos.
Cambia la configuración de privacidad de tu WhatsApp para que solo tus contactos vean tu foto de perfil y estados.
Si la app es mexicana y regulada, reporta el incidente inmediatamente ante la CONDUSEF.
¿Pueden estas apps entrar a mi galería de fotos?
Si otorgaste el permiso de “Archivos y contenido multimedia”, lamentablemente sí pueden tener acceso a tus imágenes.
Las apps “montadeudas” suelen usar fotos personales para realizar fotomontajes y presionar al deudor con amenazas de publicar contenido sensible.
Por esta razón, nunca se debe permitir el acceso a la galería a aplicaciones financieras cuya reputación no esté 100% comprobada.
¿Cómo sé si una aplicación de préstamos es segura?
Una aplicación segura siempre será transparente con su CAT (Costo Anual Total) y no te pedirá dinero por adelantado para “gestionar” el crédito.
Además, debe contar con un sitio web oficial con protocolos de seguridad (el candado en la barra de direcciones) y canales de atención al cliente claros.
Las empresas confiables suelen estar registradas ante la CNBV y tienen contratos de adhesión registrados ante la Procuraduría Federal del Consumidor (PROFECO) o la CONDUSEF.
Recomendaciones finales para el usuario digital
El ecosistema financiero en México está evolucionando rápido y, aunque hay riesgos, también hay excelentes opciones tecnológicas que respetan al usuario.
La clave está en no actuar por impulso ante una emergencia económica, ya que un error de juicio de cinco minutos puede traer meses de dolores de cabeza.
Siempre lee el Aviso de Privacidad y fíjate específicamente en la sección de “Uso de datos personales”.
Si encuentras cláusulas que mencionan el contacto con terceros en caso de mora, es mejor buscar una alternativa más ética.
Mantener un buen control de tus finanzas personales y conocer tus derechos como consumidor son las mejores defensas contra cualquier práctica abusiva en el mundo digital.
Tomar decisiones informadas es lo que separa un crédito útil de una pesadilla financiera que afecte no solo tu bolsillo, sino también tus relaciones personales.

Sobre el Autor: Alejandro Villarreal es un analista financiero con más de 12 años de experiencia en el sector mexicano. Como experto en Fintech y normativas de CONDUSEF, lidera la revisión técnica en Préstamos en Línea Confiables. Su misión es aportar transparencia al mercado digital, evaluando la seguridad de los créditos para que los usuarios identifiquen opciones de financiamiento seguras y responsables. [Conoce más sobre su trayectoria aquí].

Deja un comentario