Es muy común que, ante un imprevisto económico, lo primero que hagamos sea sacar el celular y buscar una solución rápida.
En México, el mercado de las aplicaciones de préstamos ha crecido de forma explosiva en 2026, ofreciendo dinero en minutos con requisitos mínimos.
Sin embargo, cuando los intereses empiezan a acumularse o los pagos se retrasan, surge una duda que quita el sueño a miles de usuarios: ¿realmente me pueden embargar por una deuda en una app?
Mucha gente se pregunta esto porque las amenazas que reciben por WhatsApp o llamadas suelen ser bastante agresivas.
Para entender si esto es posible, primero hay que separar la realidad legal de las tácticas de cobranza que utilizan algunas plataformas.
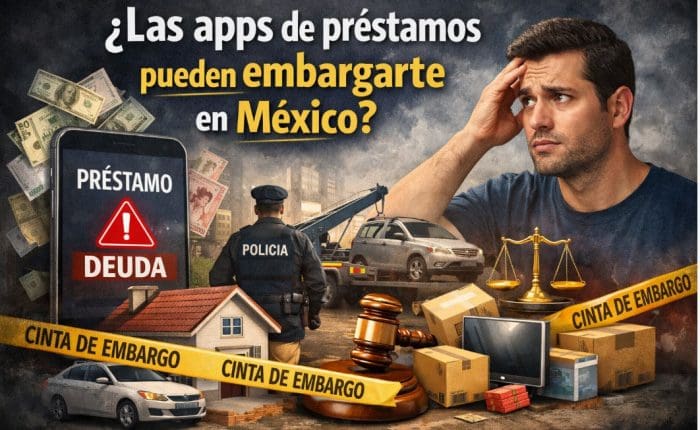
La realidad legal del embargo en México
En la práctica, un embargo no es algo que ocurra de la noche a la mañana ni mucho menos por decisión de una empresa privada.
Para que exista un embargo real en México, debe existir primero un juicio mercantil iniciado ante un juez civil.
Lo que muchas personas no saben es que este proceso es costoso y lento para el acreedor.
Ningún cobrador, abogado o representante de una aplicación tiene la facultad de entrar a tu casa y llevarse tus bienes sin una orden judicial previa.
Si alguien llega a tu domicilio diciendo que “viene a embargar” sin un actuario del juzgado y una notificación oficial, estás ante un acto ilegal.
En el caso de las aplicaciones, la mayoría de los préstamos son por montos pequeños, que van desde los 500 hasta los 10,000 pesos.
Para una institución financiera, demandar legalmente por 3,000 pesos suele salir más caro que la deuda misma, considerando los honorarios de abogados y los gastos procesales.
Por eso, es fundamental mantener la calma y entender que la intimidación es la herramienta principal de las apps, no el proceso legal.
Diferencia entre apps reguladas y aplicaciones “montadeudas”
Aquí es donde la situación se vuelve delicada y es vital saber con quién estamos tratando.
Existen instituciones financieras tecnológicas (Fintech) que están debidamente registradas ante la Comisión Nacional Bancaria y de Valores (CNBV).
Estas empresas operan bajo el marco de la Ley Fintech y suelen reportar tu comportamiento de pago al Buró de Crédito.
Si pides dinero en una plataforma formal, como las que puedes encontrar en préstamos en línea confiables CONDUSEF, el riesgo no es el embargo, sino el daño a tu historial crediticio.
Un mal historial en el Buró te cerrará las puertas a créditos hipotecarios, automotrices o tarjetas bancarias en el futuro.
Por otro lado, están las famosas aplicaciones “montadeudas”.
Estas no están reguladas, no tienen domicilio físico en México y su modelo de negocio se basa en la extorsión.
Ellas no buscan un embargo legal porque ni siquiera tienen personalidad jurídica para demandar; lo que hacen es robar tu lista de contactos y fotos para hostigarte.
¿Qué pasa si dejo de pagar una app legal?
Cuando tienes una deuda con una entidad financiera reconocida y regulada por la CONDUSEF, el proceso de cobranza es distinto.
Primero, intentarán contactarte de forma amable para ofrecerte planes de pago o convenios.
Si el tiempo pasa, tu deuda generará intereses moratorios, que en muchas apps suelen ser bastante altos.
Después de varios meses de impago, la institución puede vender tu cartera de deuda a un despacho de cobranza.
Estos despachos son los que suelen ser más insistentes con las llamadas, pero siguen sin tener poder para embargar por sí mismos.
Aunque legalmente existe la posibilidad de que una empresa demande el pago de un pagaré firmado (incluso digitalmente), en créditos de consumo bajos esto es extremadamente inusual.
El verdadero “castigo” es la mancha en tu reporte de crédito especial, la cual puede durar hasta seis años dependiendo del monto adeudado.
El peligro de las apps no reguladas y el hostigamiento
Si descargaste una app que te pidió acceso a tus contactos, galería de fotos y ubicación, el riesgo es humano y digital, no judicial.
Estas aplicaciones suelen aplicar intereses diarios que vuelven la deuda impagable en cuestión de semanas.
Al no estar bajo la lupa de la CNBV, utilizan métodos de cobranza extrajudicial que rozan lo criminal.
Envían mensajes a tus familiares, jefes y amigos diciendo que eres un “estafador” o utilizando imágenes editadas para presionarte.
En estos casos, no debes preocuparte por un embargo, sino por proteger tu integridad y tu información personal.
La recomendación general es bloquear los números, denunciar la app ante la policía cibernética y avisar a tus contactos que eres víctima de un fraude de identidad o extorsión.
Es importante recordar que estas “empresas” no tienen sustento legal para reclamar nada ante un juez, ya que operan fuera de la ley mexicana.
Cómo protegerte antes de pedir un préstamo
La prevención es la mejor herramienta para evitar caer en situaciones de angustia financiera.
Antes de dar clic en “aceptar”, es fundamental realizar un ejercicio de educacion financiera para entender si realmente puedes pagar el compromiso.
Mucha gente comete el error de pedir un préstamo para pagar otro, creando una bola de nieve que eventualmente explota.
Una regla de oro es calcular capacidad de pago antes de prestamo, asegurándote de que la mensualidad no supere el 30% de tus ingresos libres.
Además, siempre verifica que la aplicación aparezca en el SIPRES (Sistema de Registro de Prestadores de Servicios Financieros) de la CONDUSEF.
Si una app te pide dinero por adelantado para “gestión de gastos” o “seguro del crédito”, huye de inmediato; es una estafa segura.
Las empresas serias nunca te pedirán dinero antes de depositarte el préstamo.
Escenario realista: El caso de “Juan” y la app de préstamos rápidos
Imaginemos a Juan, un empleado administrativo en la Ciudad de México que necesitaba 2,000 pesos para una reparación mecánica.
Juan descargó una aplicación que vio en un anuncio de redes sociales y aceptó todos los permisos sin leer.
Le depositaron el dinero de inmediato, pero a los 7 días ya le estaban exigiendo 3,500 pesos.
Cuando Juan no pudo pagar el día exacto, empezaron las llamadas: 50 llamadas por hora de números diferentes.
Recibió un mensaje por WhatsApp con una foto de una supuesta “orden de embargo” y una imagen de una patrulla afuera de una casa que no era la suya.
Juan entró en pánico, pensando que perdería su televisión y sus muebles.
Sin embargo, al consultar con un experto, se dio cuenta de que el documento era falso: no tenía sello del juzgado, ni nombre del juez, y el lenguaje era amenazante, no legal.
Al final, Juan entendió que lo estaban extorsionando y que, aunque su deuda era real, los métodos de cobro eran ilegales.
Este es el día a día de miles de mexicanos que confunden la cobranza agresiva con un proceso judicial real.
¿Qué hacer si te amenazan con un embargo?
Si estás recibiendo amenazas, lo primero es mantener la cabeza fría y no realizar pagos parciales bajo presión si sospechas que la app es ilegal.
En el caso de instituciones formales, puedes acudir a la REDECO (Registro de Despachos de Cobranza) de la CONDUSEF para denunciar malas prácticas.
Los despachos de cobranza tienen prohibido por ley amenazar con cárcel o embargos sin orden judicial, así como llamar en horarios nocturnos.
Si tienes dudas sobre las consecuencias legales de dejar de pagar, te servirá saber si se puede ir preso por no pagar un prestamo, lo cual te dará mucha más tranquilidad jurídica.
En México, las deudas de carácter puramente civil no ameritan pena de cárcel, lo cual es un derecho constitucional.
Lo ideal siempre es negociar una “quita” o un descuento sobre el capital original con la entidad financiera, pero siempre obteniendo una carta convenio firmada.
Preguntas frecuentes de los usuarios
¿Me pueden quitar mi casa por una deuda de una app?
Es prácticamente imposible que esto suceda por préstamos de consumo pequeños.
El costo de un juicio para embargar una propiedad es altísimo y solo se justifica en deudas hipotecarias de cientos de miles de pesos.
Las apps de préstamos rápidos no tienen garantías inmobiliarias.
¿Qué pasa si la app tiene fotos mías y de mis contactos?
Este es un delito de extorsión y violación a la privacidad.
Lo que debes hacer es reportar la aplicación en la tienda (Google Play o App Store), presentar una denuncia ante la Policía Cibernética y alertar a tus contactos.
No cedas al chantaje, ya que pagar una vez no garantiza que dejen de molestarte.
¿Cuánto tiempo dura la mancha en el Buró de Crédito?
Depende del monto de la deuda, pero generalmente los registros se eliminan después de cierto tiempo si no hay actividad.
Para deudas pequeñas, puede ser de 1 a 4 años; para montos mayores, hasta 6 años.
Sin embargo, lo mejor es pagar para tener una “nota” de cuenta cerrada en tu historial.
¿Pueden cobrarle a mis familiares si yo no pago?
Legalmente, nadie está obligado a pagar la deuda de otra persona a menos que haya firmado como aval o fianza.
Si tus familiares reciben llamadas, ellos pueden denunciar el acoso ante la CONDUSEF, ya que ellos no tienen ninguna relación contractual con la app.
¿Cómo saber si una app es legal antes de pedir dinero?
La forma más segura es revisar el portal oficial de prestamosenlineaconfiables.com, donde se analizan las opciones vigentes en el mercado.
También puedes buscar el nombre de la empresa detrás de la app en el sitio oficial del SIPRES de la CONDUSEF.
Tomarse cinco minutos para investigar puede ahorrarte meses de dolores de cabeza y acoso telefónico.
La educación financiera en México es la mejor barrera contra el abuso de estas plataformas digitales que se aprovechan de la necesidad inmediata.
Si ya estás en una situación difícil, recuerda que siempre hay opciones legales para mediar una deuda antes de llegar a cualquier instancia judicial.

Sobre el Autor: Alejandro Villarreal es un analista financiero con más de 12 años de experiencia en el sector mexicano. Como experto en Fintech y normativas de CONDUSEF, lidera la revisión técnica en Préstamos en Línea Confiables. Su misión es aportar transparencia al mercado digital, evaluando la seguridad de los créditos para que los usuarios identifiquen opciones de financiamiento seguras y responsables. [Conoce más sobre su trayectoria aquí].

Deja un comentario