Esta es una de las dudas más frecuentes cuando alguien necesita liquidez inmediata y se topa con una oferta tentadora en redes sociales o tiendas de aplicaciones.
En el contexto actual de México, la digitalización de los servicios financieros ha permitido que obtener un crédito sea tan fácil como dar un par de clics, pero esa misma facilidad ha abierto la puerta a entidades que operan fuera del radar de las autoridades.
Lo que mucha gente se pregunta es si el hecho de no estar registrada en la CONDUSEF convierte automáticamente a una empresa en un fraude.
La respuesta técnica es que no necesariamente es un delito, pero en la práctica, quedar fuera de este registro significa que tú, como usuario, quedas desprotegido ante la ley financiera mexicana.
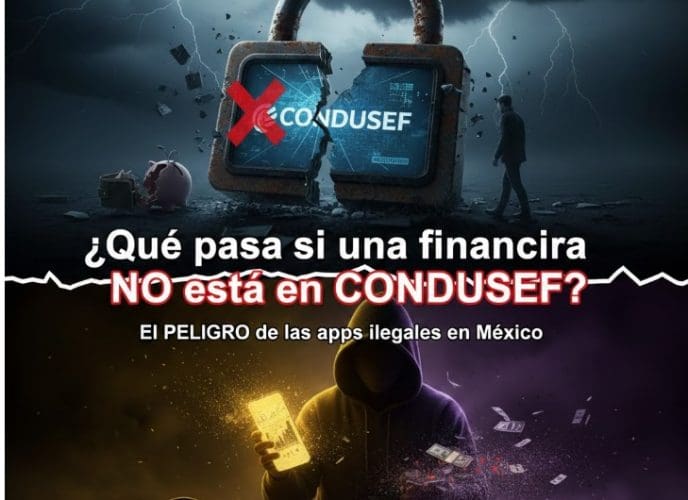
Cuando una entidad no figura en el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES), básicamente le estás entregando tus datos y tu dinero a una organización que no reconoce la autoridad de los supervisores nacionales.
La diferencia entre una financiera legal y una “fantasma”
Para entender el riesgo, primero hay que entender quién es quién en el sistema financiero mexicano.
Las instituciones serias, ya sean bancos tradicionales, SOFOMES (Sociedades Financieras de Objeto Múltiple) o instituciones de tecnología financiera (Fintech), deben estar bajo la lupa de la Comisión Nacional Bancaria y de Valores (CNBV) y la CONDUSEF.
Estar registrado no es solo un trámite burocrático, es la garantía de que la empresa tiene un capital real, contratos transparentes y que no te va a cobrar tasas de interés que rayen en la usura sin que puedas quejarte.
Si decides contratar con alguien que no está en estos registros, no hay forma de que la CONDUSEF intervenga si te aplican cobros indebidos o si el contrato que firmaste digitalmente cambia de la noche a la mañana.
En estos casos, si surge un problema, la autoridad te dirá que no puede hacer nada porque esa “empresa” no existe oficialmente como entidad financiera.
Tu única vía sería una demanda civil o penal por fraude, procesos que en México pueden ser lentos, costosos y, muchas veces, frustrantes.
¿Qué pasa con tus derechos como consumidor?
Cuando pides un préstamo en una plataforma regulada, tienes el respaldo de la Ley de Protección y Defensa al Usuario de Servicios Financieros.
Esto implica que si hay un error en tu estado de cuenta o si te cobran una comisión no estipulada, puedes levantar una queja formal.
Sin embargo, al operar con financieras no registradas, renuncias implícitamente a estos mecanismos de defensa.
Mucha gente cree que por ser un monto pequeño no hay riesgo, pero el peligro real no es solo el dinero que recibes, sino la información que entregas.
Las financieras informales suelen pedir acceso a tus contactos, fotos y ubicación desde el momento en que instalas su aplicación.
Al no estar reguladas, no tienen obligación de seguir las leyes de protección de datos personales en el mismo rigor que un banco.
Esto ha dado pie a prácticas de cobranza extrajudicial que son, por decir lo menos, agresivas y fuera de toda norma ética.
Es fundamental que antes de avanzar, verifiques como saber si una app de prestamos es legal para evitar caer en manos de entidades que operan en la sombra en este 2026.
El riesgo de los intereses moratorios y las comisiones ocultas
Una de las señales de alerta más claras de una financiera no registrada es la falta de claridad en el Costo Anual Total (CAT).
En la práctica, estas entidades suelen disfrazar los intereses con nombres como “gastos de gestión” o “comisiones por apertura” que se descuentan antes de que el dinero llegue a tu cuenta.
Si te prestan $1,000 pesos, pero solo recibes $700 porque se cobraron “comisiones” por adelantado, ya estás pagando una tasa altísima desde el primer segundo.
Lo que muchas personas no saben es que estas empresas suelen aplicar intereses moratorios diarios que pueden duplicar tu deuda en cuestión de una semana.
Como no reportan formalmente a sociedades de información crediticia como el Buró de Crédito de la misma manera que un banco, a veces usan la amenaza de “quemarte” en el buró como una herramienta de extorsión, aunque técnicamente no tengan el convenio para hacerlo de forma legal.
Otras veces, simplemente venden tu supuesta deuda a despachos de cobranza informales que utilizan métodos de presión psicológica.
Un escenario real: El caso de “Préstamos Relámpago” (ejemplo ficticio)
Imagina a un usuario que necesita pagar una urgencia médica y descarga una app que promete dinero sin checar buró y en 5 minutos.
La app no aparece en CONDUSEF, pero el usuario, bajo presión, acepta los términos y condiciones sin leerlos (o porque el contrato es una imagen borrosa).
A los tres días de recibir el préstamo, comienza a recibir mensajes de WhatsApp con un tono intimidante, recordándole que su pago vence en 48 horas.
Cuando llega el día del pago, la app “se cae” o el sistema no reconoce la transferencia, generando automáticamente intereses moratorios.
Al día siguiente, los contactos de este usuario empiezan a recibir mensajes que dicen que él es un “estafador” o un “deudor”, adjuntando su fotografía.
Este es un escenario de “doxing” y acoso que ocurre diariamente en México con aplicaciones que operan fuera de la ley.
En estos casos, el usuario se siente atrapado porque no hay una oficina física a donde ir a reclamar y la CONDUSEF no tiene jurisdicción sobre esa app.
Para evitar estas situaciones, lo ideal es siempre buscar préstamos en línea al instante confiables que sí cuenten con las certificaciones necesarias.
¿Pueden embargarme si la financiera no está registrada?
Esta es una de las mayores preocupaciones de quienes caen en impago con estas entidades.
Hay que ser muy claros: un embargo es un proceso judicial que requiere la orden de un juez tras un juicio mercantil.
Las financieras no registradas rara vez inician juicios legales porque eso implicaría admitir que operan fuera de la normativa o que sus contratos tienen cláusulas abusivas que un juez desecharía.
Sin embargo, utilizan el miedo al embargo como su principal arma de cobranza.
Te enviarán fotos de supuestos actuarios o documentos con sellos falsos para hacerte creer que entrarán a tu casa.
Es vital entender que, aunque no estés en una entidad regulada, tienes derechos básicos que nadie puede pisotear mediante la intimidación.
Si tienes dudas sobre el alcance real de estas amenazas, es recomendable leer sobre si las apps prestamos pueden embargar mexico para tener mayor tranquilidad mental.
Consejos prácticos para protegerte
Si estás buscando financiamiento, no te dejes llevar por la urgencia.
Tómate diez minutos para buscar el nombre exacto de la empresa en el SIPRES.
Si el nombre no coincide exactamente con el que aparece en la aplicación o el sitio web, ten mucho cuidado, ya que muchas apps fraudulentas “suplantan” el nombre de financieras reales que sí están registradas.
Revisa los permisos que te pide la aplicación en tu celular; una financiera no necesita acceso a tu galería de fotos ni a tu lista de contactos para evaluar tu capacidad de pago.
Analiza siempre el CAT y desconfía de cualquier entidad que te pida dinero por adelantado para “liberar” un crédito o por concepto de “seguro”.
Las financieras legales nunca te pedirán que deposites dinero antes de recibir el préstamo.
La prevención es la herramienta más poderosa que tienes, y fortalecer tu educacion financiera te ayudará a identificar estas señales de alerta antes de comprometer tu patrimonio.
Dudas comunes sobre financieras y registros oficiales
A continuación, resolvemos algunas de las preguntas que más se repiten entre los usuarios mexicanos que buscan opciones de crédito en línea.
¿Si una financiera no está en CONDUSEF, mi deuda es legal?
Técnicamente, cualquier préstamo de dinero genera una obligación de pago entre particulares según el Código Civil.
Sin embargo, si la financiera no está registrada y utiliza métodos de cobranza ilegales o intereses abusivos, la validez de ese contrato puede ser cuestionada ante un juez.
El problema no es solo la legalidad de la deuda, sino la falta de un mediador oficial para resolver disputas de forma justa.
¿Puedo denunciar a una app de préstamos que no está registrada?
Sí puedes, pero no ante la CONDUSEF.
En estos casos, la denuncia debe presentarse ante la Policía Cibernética o ante la Fiscalía de tu estado, ya que se trata de un posible delito de fraude o extorsión, no de una falta administrativa financiera.
También puedes reportar la aplicación en la tienda (Google Play o App Store) para que sea dada de baja, aunque esto no detendrá las gestiones de cobranza que ya hayan iniciado.
¿Es cierto que las financieras no registradas no checan Buró de Crédito?
Muchas usan este argumento como gancho publicitario porque saben que hay un sector de la población con mal historial crediticio.
En realidad, algunas sí consultan el Buró o el Círculo de Crédito para medir el riesgo, pero la mayoría utiliza algoritmos propios basados en la información que extraen de tu celular.
Ten en cuenta que, aunque no chequen Buró para prestarte, el costo que pagarás en intereses será muchísimo más alto que en cualquier institución formal.
¿Qué debo hacer si ya pedí dinero en una de estas aplicaciones?
Lo primero es mantener la calma y no ceder ante amenazas de extorsión.
Trata de liquidar la deuda original si tus finanzas lo permiten, pero documenta cada pago y cada comunicación.
Si comienzan a acosar a tus contactos, adviérteles que se trata de una estafa y bloquea los números de hostigamiento.
Informarte bien es el primer paso para recuperar el control de tus finanzas y evitar que una mala decisión se convierta en un problema a largo plazo.
Pedir un préstamo es una herramienta financiera útil, siempre y cuando se haga con instituciones que respeten las reglas del juego en México.

Sobre el Autor: Alejandro Villarreal es un analista financiero con más de 12 años de experiencia en el sector mexicano. Como experto en Fintech y normativas de CONDUSEF, lidera la revisión técnica en Préstamos en Línea Confiables. Su misión es aportar transparencia al mercado digital, evaluando la seguridad de los créditos para que los usuarios identifiquen opciones de financiamiento seguras y responsables. [Conoce más sobre su trayectoria aquí].

Deja un comentario