El auge de las aplicaciones financieras en México ha facilitado el acceso al crédito para miles de personas que antes estaban excluidas del sistema tradicional.
Sin embargo, esta apertura tecnológica también ha traído consigo riesgos considerables, especialmente con plataformas que operan fuera del marco legal.
Mucha gente se pregunta qué hacer cuando un proceso que inició como una solución rápida se convierte en una pesadilla de acoso y amenazas de exhibición.
En la práctica, estas aplicaciones irregulares utilizan el acceso a tus contactos y galería de fotos como un mecanismo de presión ilegal para el cobro de intereses abusivos.
Lo que muchas personas no saben es que existen mecanismos legales y tecnológicos para frenar estas agresiones y proteger la integridad personal.
Saber cómo reaccionar a tiempo es la diferencia entre recuperar la tranquilidad o caer en un ciclo de extorsión financiera que parece no tener fin.
El esquema detrás del acoso digital en préstamos
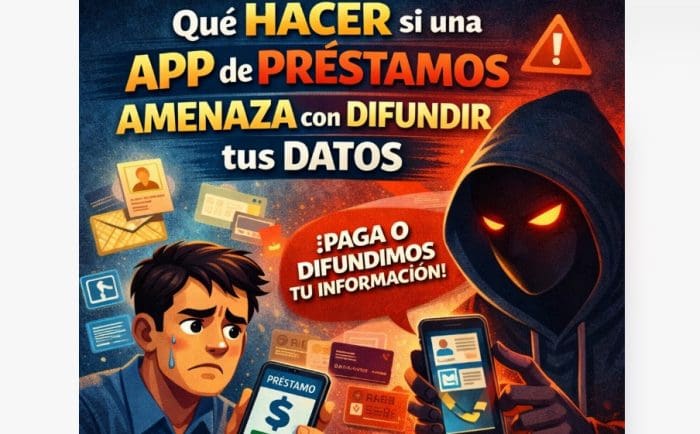
Cuando descargas una aplicación de este tipo, el primer error común es conceder permisos de acceso a la lista de contactos, ubicación y archivos multimedia sin leer las letras chiquitas.
Estas plataformas no buscan evaluar tu capacidad de pago mediante el Buró de Crédito, sino que aseguran el cobro mediante el miedo y la presión social.
Si te retrasas aunque sea un par de horas, el algoritmo activa un protocolo de cobranza extrajudicial que incluye el envío de mensajes a tus amigos, familiares y jefes de trabajo.
Incluso es frecuente que utilicen montajes fotográficos para difamar al usuario, acusándolo de delitos inexistentes para forzar el pago de comisiones ocultas o intereses moratorios estratosféricos.
Es fundamental entender que ninguna entidad financiera legítima en México tiene permitido utilizar tus datos personales para hostigarte o exponer tus deudas ante terceros.
Si la aplicación que utilizaste está haciendo esto, es muy probable que te encuentres ante una financiera no registrada ante CONDUSEF, lo cual cambia por completo la forma en que debes abordar el problema.
Instituciones que regulan el sector financiero mexicano
Para defenderte, primero debes saber quién es quién en el ecosistema financiero de nuestro país.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) es el organismo encargado de supervisar a las instituciones financieras que operan legalmente.
Por otro lado, la Comisión Nacional Bancaria y de Valores (CNBV) regula la constitución y funcionamiento de las entidades para garantizar la estabilidad del sistema.
Si una entidad está debidamente registrada, debe aparecer en el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES).
Verificar esto es un paso preventivo vital, y por ello te recomendamos aprender a verificar una financiera en SIPRES paso a paso para evitar futuras estafas.
Cuando una app no figura en estos registros, sus actividades de cobranza se consideran ilegales y pueden constituir delitos como extorsión o robo de identidad.
En estos casos, la intervención de la Policía Cibernética o de la Fiscalía local es más efectiva que una simple queja administrativa.
Un escenario real de extorsión por aplicación
Imagina a “Roberto”, quien necesitaba 3,000 pesos urgentes en 2026 para una reparación en su casa y descargó una app que prometía dinero sin revisar el historial crediticio.
Al instalarla, aceptó todos los permisos sin pensar en las consecuencias.
A los cinco días, la app le exigió el pago total más un 50% de intereses por conceptos que nunca se explicaron claramente al inicio.
Cuando Roberto intentó aclarar el monto, empezaron a llegar capturas de pantalla de su lista de contactos de WhatsApp con mensajes amenazantes.
“Si no pagas en una hora, enviaremos esta foto editada a todos tus contactos diciendo que eres un estafador”, fue el mensaje que recibió.
Este es un ejemplo clásico de “doxing” financiero, donde la vulnerabilidad del usuario se explota a través de su entorno social.
En este punto, pagar suele ser una mala estrategia, ya que los extorsionadores suelen pedir más dinero una vez que ven que la víctima cede bajo presión.
Guía de acción inmediata ante amenazas
Si ya estás recibiendo amenazas de difusión de datos, el primer paso es mantener la calma y no borrar ninguna evidencia.
Toma capturas de pantalla de todas las amenazas, números telefónicos de donde provienen y los comprobantes de depósito si es que ya realizaste algún pago.
Posteriormente, debes informar a tus contactos cercanos que has sido víctima de un hackeo o de un uso indebido de tus datos personales por parte de una aplicación fraudulenta.
Advertir a tus conocidos evita que ellos también sean extorsionados o que crean las mentiras que la aplicación pueda difundir.
Configura la privacidad de tus redes sociales para que solo tus amigos puedan ver tu información y, de ser posible, cambia temporalmente tu número de teléfono.
Es crucial que busques opciones dentro de los préstamos en línea seguros y confiables que respeten las leyes de privacidad vigentes en México.
Cómo diferenciar una app legal de una fraudulenta
Las instituciones serias siempre te pedirán tu autorización para consultar el Buró de Crédito y te entregarán un contrato de adhesión registrado ante la PROFECO o la CONDUSEF.
Además, el CAT (Costo Anual Total) debe estar claramente expresado, permitiéndote comparar el costo real del crédito frente a otras opciones.
Una app legítima nunca te pedirá acceso a tu galería de fotos o a tus mensajes de texto para otorgarte un préstamo.
Tampoco utilizarán lenguajes agresivos ni perfiles personales de WhatsApp para gestionar la cobranza.
La clave está en la prevención y en fortalecer nuestra propia educación financiera para detectar estas banderas rojas antes de instalar cualquier software.
Si una oferta parece demasiado buena para ser verdad, como otorgar grandes sumas de dinero sin requisitos mínimos, probablemente sea un gancho para obtener tu información.
Aspectos legales del uso de datos personales
En México, la Ley Federal de Protección de Datos Personales en Posesión de los Particulares protege tu información ante este tipo de abusos.
La difusión de información privada sin consentimiento, con el fin de causar daño o cobrar una deuda, es una violación directa a tus derechos de privacidad.
Incluso si existe una deuda real, los cobradores deben seguir el Código de Ética de la Asociación de Profesionales en Cobranza y Servicios Jurídicos (APCOB).
Este código prohíbe explícitamente el uso de lenguaje obsceno, las amenazas de cárcel (que son improcedentes por deudas civiles) y el contacto con personas ajenas a la deuda.
Cuando la app es extranjera o no tiene domicilio físico en el país, el proceso legal se complica, por lo que la denuncia ante la Policía Cibernética se vuelve la herramienta principal.
No subestimes el poder de la denuncia; en 2026 las autoridades han intensificado los operativos para desmantelar estos centros de llamadas o “call centers” dedicados a la extorsión digital.
Recomendaciones finales para proteger tu economía
Antes de solicitar cualquier financiamiento, investiga la reputación de la empresa en foros de usuarios y redes sociales oficiales.
Busca siempre el sello de seguridad en su página web y asegúrate de que cuenten con una política de privacidad clara y accesible.
Nunca realices pagos anticipados por concepto de “gestión”, “seguro” o “apertura de cuenta”, ya que esta es una de las estafas más comunes.
Mantener un control sobre tus finanzas personales te ayudará a no depender de estos créditos de emergencia que suelen ser los más peligrosos.
Priorizar la Educación financiera y alertas de riesgo es la mejor inversión que puedes hacer para navegar el mundo digital con seguridad.
Recuerda que tu tranquilidad y la seguridad de tu familia valen mucho más que cualquier compromiso financiero con plataformas de dudosa procedencia.
Consultas frecuentes de los usuarios
¿Puedo ir a la cárcel por no pagar una aplicación de préstamos?
En México, el artículo 17 de la Constitución establece claramente que nadie puede ser aprisionado por deudas de carácter puramente civil.
Las aplicaciones de préstamos no tienen la facultad de ordenar tu arresto ni de realizar embargos sin un juicio previo ante un juzgado civil, proceso que rara vez inician por montos pequeños.
Las amenazas de cárcel son simplemente tácticas de intimidación psicológica para forzar el pago.
¿Qué hago si ya difundieron mis fotos o información?
Si la amenaza ya se cumplió, lo más importante es presentar una denuncia ante la Fiscalía General de Justicia de tu estado por los delitos de extorsión y violación a la intimidad.
Puedes solicitar el apoyo de la Policía Cibernética para intentar rastrear el origen de las publicaciones y reportar las cuentas en las redes sociales donde se difundió la información.
Habla con honestidad con tus círculos cercanos; la mayoría de la gente hoy en día entiende que estos fraudes digitales son comunes y te brindarán su apoyo.
¿Cómo puedo limpiar mi historial si la app me reportó negativamente?
Si la aplicación es ilegal o no está registrada ante la CNBV, técnicamente no tiene la capacidad de reportar oficialmente al Buró de Crédito o a Círculo de Crédito.
Si por el contrario, se trata de una entidad regulada que cometió abusos en la cobranza, puedes presentar una reclamación ante la CONDUSEF para corregir tu historial.
Es vital revisar periódicamente tu Reporte de Crédito Especial para asegurarte de que no existan registros de empresas que no conoces.
¿Borrar la aplicación detiene el acoso?
Borrar la aplicación de tu celular evita que sigan extrayendo información nueva, pero no borra los datos que ya recolectaron en sus servidores externos.
Es una medida necesaria pero insuficiente por sí sola; debe acompañarse del bloqueo de números y la notificación a tus contactos.
En muchos casos, si dejas de responder por completo y tus contactos están advertidos, los extorsionadores pierden interés y pasan a su siguiente víctima.
¿Dónde puedo denunciar a estas aplicaciones de forma segura?
Puedes acudir directamente a las oficinas de la CONDUSEF o utilizar su portal de quejas electrónicas si la institución está registrada.
Para aplicaciones fraudulentas que operan de forma clandestina, debes contactar a la Policía Cibernética de la Ciudad de México o de tu localidad a través de sus redes sociales oficiales o líneas telefónicas.
También es útil dejar una reseña en la tienda de aplicaciones (Play Store o App Store) para alertar a otros usuarios y presionar a las plataformas tecnológicas para que eliminen la app.
¿Deseas que profundice en los pasos específicos para realizar una denuncia formal ante la Policía Cibernética o prefieres consejos sobre cómo mejorar tu historial crediticio de forma segura?

Sobre el Autor: Alejandro Villarreal es un analista financiero con más de 12 años de experiencia en el sector mexicano. Como experto en Fintech y normativas de CONDUSEF, lidera la revisión técnica en Préstamos en Línea Confiables. Su misión es aportar transparencia al mercado digital, evaluando la seguridad de los créditos para que los usuarios identifiquen opciones de financiamiento seguras y responsables. [Conoce más sobre su trayectoria aquí].

Deja un comentario